Bündelversicherung: Schluss mit dem Versicherungszwang beim Einkaufen
Wer in der Türkei ein Handy, ein Haushaltsgerät oder ein Urlaubspaket kauft, kennt die Frage an der Kasse: „Sollen wir gleich noch eine Versicherung dazu abschließen?“ Damit ist jetzt Schluss – zumindest in der bisherigen Form. Die SEDDK (Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu / türkische Aufsichtsbehörde für Versicherungen und private Altersvorsorge) hat eine neue Verordnung zu Bündelversicherungen (bütünleşik sigorta) erlassen, die am 12. November 2026 im türkischen Amtsblatt (Resmî Gazete) Nr. 33428 veröffentlicht wurde und seitdem in Kraft ist. Die wichtigsten Neuerungen: Kauf oder Miete dürfen nicht mehr an den Abschluss einer Versicherung geknüpft werden, wer die Versicherung ablehnt, bekommt keinen schlechteren Preis – und die Jahresprämie ist nach oben begrenzt.
Was ist eine Bündelversicherung?
Eine Bündelversicherung ist eine Police, die beim Kauf oder der Miete einer Ware oder Dienstleistung – im Laden oder online – angeboten wird und Risiken abdeckt, die unmittelbar mit dieser Ware oder Dienstleistung zusammenhängen. Typische Beispiele: Displayschutz beim Handykauf, Reparaturgarantie für Haushaltsgeräte, Reiserücktrittsversicherung beim Flug- oder Hotelbuchung oder Zusatzschutz bei der Kurzzeitmiete eines Fahrzeugs.
Die Verordnung begrenzt den Umfang solcher Versicherungen ausdrücklich auf Risiken, die direkt mit der gekauften oder gemieteten Ware bzw. Dienstleistung (oder ihrer Finanzierung) zusammenhängen. Ein Produkt, das nichts mit dem gekauften Handy zu tun hat, darf nicht einfach als „Paketangebot“ mitverkauft werden.
Für welche Produkte und Dienstleistungen ist sie möglich?
Nach der neuen Regelung dürfen Bündelversicherungen insbesondere folgende Risiken abdecken:
- Bruch, Verlust, Diebstahl, Brand oder Defekt der verkauften oder gemieteten Ware,
- Erkrankung, Diebstahl oder Verlust eines Haustieres,
- Stornierung oder Unterbrechung von Reise-, Transport-, Unterkunfts-, Veranstaltungs-, Abonnement- oder Rechnungszahlungsleistungen, Cybersicherheitsrisiken sowie Kurzzeitmiete oder Carsharing,
- Versicherungen, die Ausländer für ihren Aufenthaltserlaubnis- oder Visumantrag nachweisen müssen,
- Lebens-, Restschuldschutz- und Unfallversicherungen im Zusammenhang mit Verbraucherkrediten, die Banken auf Drittanbieter-Plattformen (nicht auf ihrer eigenen Website) anbieten.
Ausgeschlossen von der Bündelversicherungsregelung sind hingegen: Pflichtversicherungen, Wohn- und Betriebsgebäudeversicherungen, kapitalbildende oder fondsgebundene Versicherungen sowie Agrar-, Transport- und Rechtsschutzversicherungen. Die gesetzliche Kfz-Haftpflichtversicherung (Pflichtversicherung) fällt weiterhin nicht unter dieses neue Regime.
Versicherungszwang beim Einkaufen ist jetzt rechtswidrig
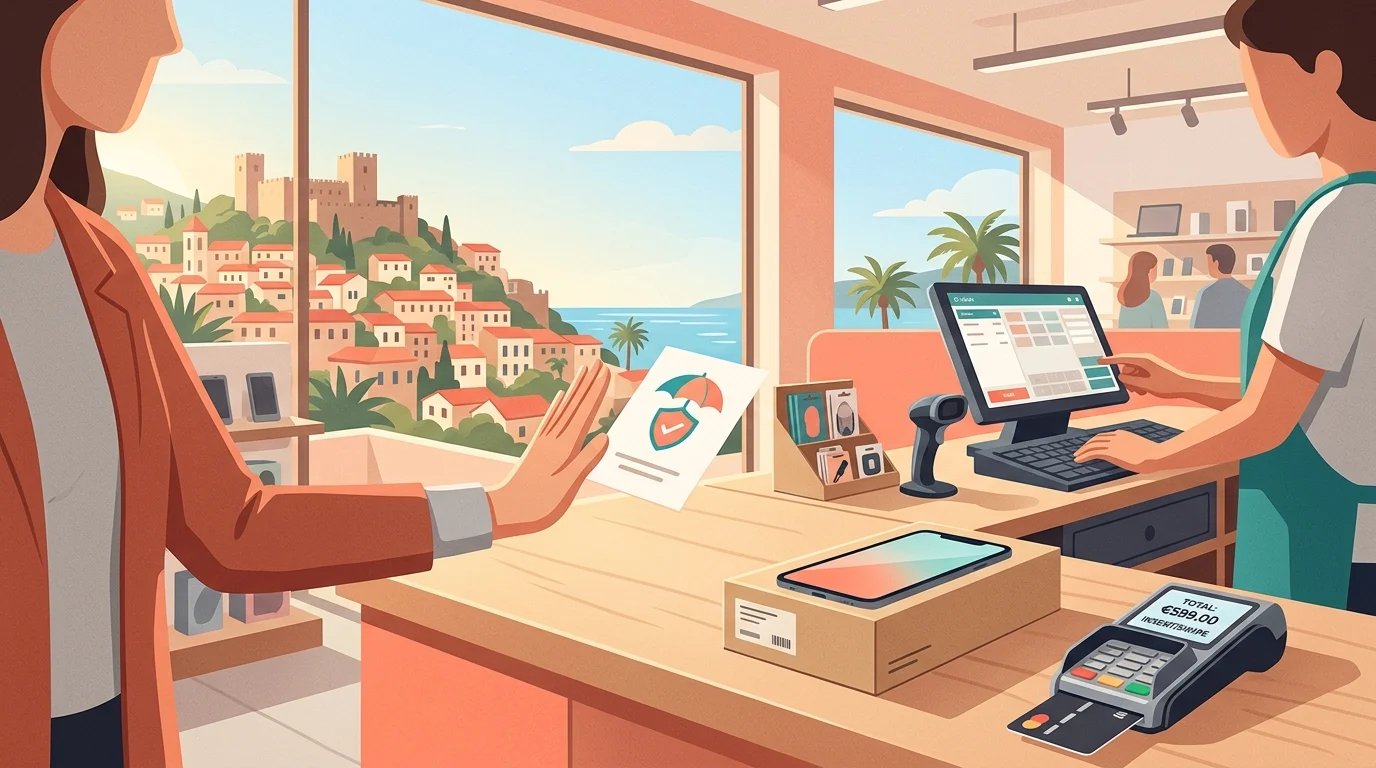
Das Herzstück der Verordnung aus Verbrauchersicht: Kauf oder Miete dürfen nicht mehr davon abhängig gemacht werden, dass der Kunde eine Versicherung abschließt. Wer die Versicherung ablehnt, darf weder einen höheren Preis zahlen, noch bekommt er schlechtere Ratenkonditionen oder ungünstigere Lieferbedingungen auferlegt.
Das ist besonders bei Ratenkäufen relevant. Wenn Geschäfte ihre Wechsel- oder Kreditkartenratenaktionen an den Abschluss einer Versicherung knüpfen, ist das nach der neuen Regelung rechtswidrig.
Wann darf eine Versicherung angeboten werden?
Eine Bündelversicherung darf beim Kauf oder Vertragsabschluss – oder bis zu 14 Tage danach – angeboten werden. Diese Frist ist kein Widerrufsrecht, sondern der zulässige Angebotszeitraum. Beim Angebot muss der Verbraucher klar über das Versicherungsunternehmen, einen etwaigen Vermittler, die Prämie und den Leistungsumfang informiert werden. Es ist außerdem verboten, den Eindruck zu erwecken, die Versicherungsleistung stamme vom Händler selbst statt von einer zugelassenen Versicherungsgesellschaft.
Prämiendeckel und Vertragslaufzeit
Die Verordnung legt fest, dass die jährliche Bruttoprämie einer Bündelversicherung den monatlichen Bruttomindestlohn im ersten Halbjahr des Jahres, in dem die Versicherung beginnt, nicht übersteigen darf. Da der türkische Bruttomindestlohn für 2026 bei 33.030 TL (ca. 593 € – ungefährer Richtwert, abhängig vom aktuellen Kurs) liegt, gilt dieser Betrag als jährliche Prämienobergrenze für Verträge, die 2026 beginnen. Der SEDDK-Vorstand kann diese Grenze je nach Produkt- oder Dienstleistungsart auf bis zur Hälfte absenken oder auf das Doppelte anheben.
Die maximale Vertragslaufzeit beträgt zwei Jahre. Bei Produkten mit verlängerter Garantie kann die Laufzeit der Garantiezeit entsprechend angepasst werden.
| Regelung | Was das für Sie bedeutet |
|---|---|
| Kein Versicherungszwang beim Kauf | Sie können die Ware oder Dienstleistung auch ohne Versicherung erwerben |
| Keine schlechteren Konditionen bei Ablehnung | Preis, Raten und Lieferbedingungen bleiben gleich |
| Angebotsfrist 14 Tage | Die Versicherung darf frühestens beim Kauf und spätestens 14 Tage danach angeboten werden |
| Jährliche Prämienobergrenze | Für 2026 max. 33.030 TL Bruttoprämie pro Jahr |
| Max. Laufzeit 2 Jahre | Bei verlängerter Garantie richtet sich die Laufzeit nach der Garantiezeit |
| Prämie wird separat ausgewiesen | Auf Kassenbon oder Rechnung erscheint die Versicherungsprämie als eigener Posten |
Vertragsbeendigung und Zahlungsnachweis
Wer eine Bündelversicherung kündigen möchte, darf dafür auf denselben Kommunikationsweg zurückgreifen, über den der Vertrag abgeschlossen wurde – also z. B. per App oder Online-Portal. Es darf kein schwierigerer Kündigungsweg vorgeschrieben werden; wer seine Versicherung online abgeschlossen hat, darf nicht gezwungen werden, für die Kündigung persönlich in eine Filiale zu kommen.
Wird der Hauptvertrag (Kauf oder Miete) widerrufen, storniert, gekündigt oder fällt er anderweitig weg, endet die damit verbundene Bündelversicherung automatisch. Der Verbraucher schuldet dafür weder Schadensersatz noch eine Vertragsstrafe.
Wird die Prämie zusammen mit dem Kaufpreis eingezogen, muss sie auf dem Zahlungsbeleg gesondert ausgewiesen werden. Erfolgt die Zahlung separat, ist ein eigener Zahlungsbeleg auszustellen. Die Pflicht zur Ausstellung einer Police besteht in jedem Fall.
Was bedeutet das für Verbraucher und Ausländer in Alanya?
In Alanya – mit seinem lebhaften Tourismus- und Immobilienmarkt – macht sich diese Regelung in mehreren Bereichen direkt bemerkbar:
- Urlaub und Autovermietung: Bei Pauschalreisen, Hotelbuchungen und Kurzzeitmietfahrzeugen dürfen Storno- und Schadensschutzversicherungen als Bündelversicherung angeboten werden – die Buchung selbst darf aber nicht daran geknüpft sein.
- Elektronik und Haushaltsgeräte: Display-, Reparatur- und Diebstahlschutz sind freiwillig; die Prämie erscheint auf dem Kassenbon als separater Posten.
- Ausländische Einwohner: Die für den Aufenthaltserlaubnis und das Visum erforderlichen Versicherungen können ebenfalls als Bündelversicherung angeboten werden. Ein Dienstleister darf seinen Service jedoch nicht davon abhängig machen, dass der Kunde die Versicherung über ihn abschließt – das wäre nach der neuen Verordnung rechtswidrig.
Was tun bei Verstößen gegen die neuen Regeln?
Wenn Ihnen ein Händler eine Versicherung als Kaufbedingung auferlegt oder Ihnen nach der Ablehnung einen anderen Preis berechnet, sollten Sie alle relevanten Unterlagen sichern: Kassenbelege, Screenshots von Angebotsseiten und die gesamte Korrespondenz. Bei Streitigkeiten mit dem Händler stehen die türkischen Verbraucherschlichtungsstellen (tüketici hakem heyetleri) sowie das Verbrauchergericht (tüketici mahkemesi) als Rechtsbehelf zur Verfügung. Geht es um Leistungsstreitigkeiten oder Prämienrückerstattungen direkt mit dem Versicherungsunternehmen, kommt die türkische Versicherungsschiedsstelle (Sigorta Tahkim Komisyonu) in Betracht. Welcher Weg der richtige ist, hängt von den beteiligten Parteien und der Höhe des Streitwertes ab.
Was müssen Händler und Vermittler beachten?
Geschäfte, Online-Shops, Reiseveranstalter und Mietwagenanbieter, die Bündelversicherungen anbieten, haften als zugelassene Vertriebsstellen für die Sicherheit ihrer IT-Systeme und Schnittstellen, die ordnungsgemäße Aufzeichnung aller Transaktionen sowie die regelkonforme Prämienabrechnung. Außerdem muss der SEDDK einen Monat vor dem geplanten Start der Bündelversicherungsangebote eine Meldung erstattet werden. Eine Überprüfung der Verkaufsoberflächen, Aktionsseiten und Kassenprozesse auf Konformität mit den neuen Regeln empfiehlt sich dringend, um mögliche Sanktionen zu vermeiden.
Im selben Amtsblatt wurde auch die Verordnung über als Versicherung einzustufende Tätigkeiten und über im Fernabsatz geschlossene Versicherungsverträge geändert: Die bisherige Regelung zu Bündelversicherungen wurde aufgehoben und durch einen Verweis auf die neue Bündelversicherungsverordnung ersetzt.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung. Für Ihren konkreten Fall sollten Sie stets die aktuelle Gesetzeslage und offizielle Bekanntmachungen zurate ziehen.
Häufig gestellte Fragen
Antworten auf Ihre Fragen finden Sie hier